はじめに
NVIDIAは2026年3月9日、金融・小売・ヘルスケア・通信・製造の5業界を対象とした年次調査レポート「State of AI 2026」を公開しました。世界3,200名超の回答をもとに、企業AIの現在地と課題を多角的にまとめた内容です。本稿では、調査の主な知見を解説します。
参考記事
- タイトル: How AI Is Driving Revenue, Cutting Costs and Boosting Productivity for Every Industry in 2026
- 著者: Dan Rowinski
- 発行元: NVIDIA Blog
- 発行日: 2026年3月9日
- URL: https://blogs.nvidia.com/blog/state-of-ai-report-2026/
要点
- NVIDIAの調査では、64%の企業がすでにAIを業務に積極活用しており、パイロット・評価段階にある企業の割合は減少傾向にある
- 88%が「AIが年間収益の増加に寄与した」と回答し、87%が「年間コストの削減に貢献した」と答えた
- 生産性向上への貢献も顕著で、通信業界では99%が従業員生産性の改善を実感している
- エージェント型AIの本格活用が始まっており、2025年時点で44%の企業がAIエージェントの導入または評価を進めていた
- 85%がオープンソースを「AI戦略において重要」と位置づけており、小規模企業での重視度が特に高い
- 主要課題は「データ整備不足(48%)」「AI専門人材の不足(38%)」「ROIの可視化困難(30%)」である
詳細解説
AI導入フェーズの変化——評価から本格運用へ
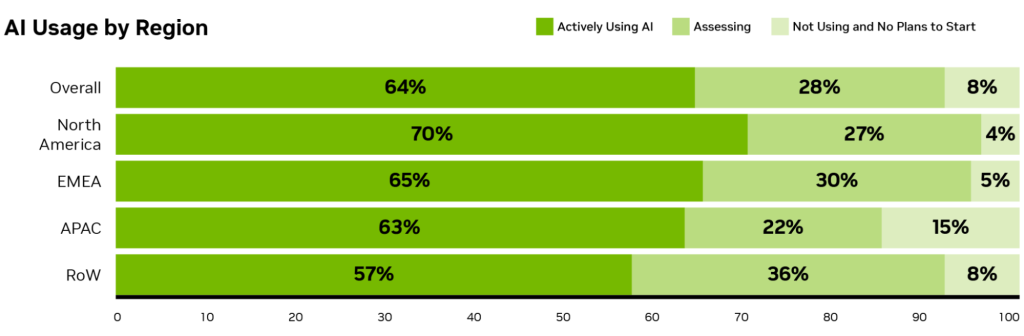
NVIDIAの調査によれば、全体の64%が組織でAIを積極的に活用していると回答しており、「評価段階」と答えた割合は28%、「導入しておらず今後も予定なし」は8%にとどまりました。
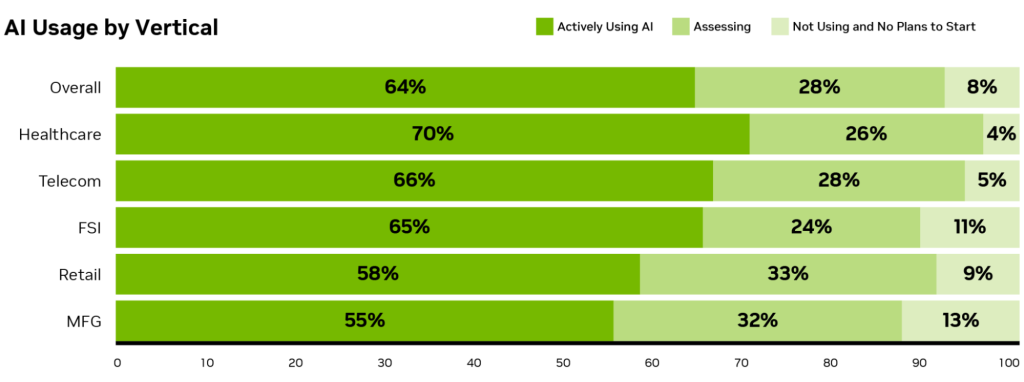
地域別では北米が最も進んでおり、70%がAIを積極活用している一方、APACでは63%、「AIを使っていない」と答えた割合も15%と相対的に高くなっています。
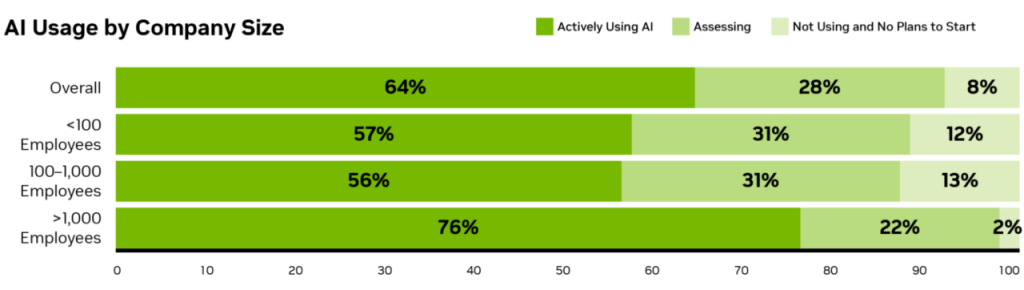
また、企業規模の差も際立っています。従業員1,000名超の大企業では76%がAIを積極活用しており、「使っていない」と答えたのはわずか2%でした。大企業はAIインフラへの投資余力が大きく、データサイエンティストや専門家の確保もしやすいため、パイロットから本番運用への移行が速い傾向があると考えられます。中小企業にとっては、ここで示される格差を踏まえたうえで、どこから着手するかを考える参考になるかもしれません。
生産性向上——カスケード効果が広がる
今年の調査で最も重視されているAIの目標は「業務効率の創出(34%)」「従業員生産性の向上(33%)」「新たなビジネス機会・収益源の開拓(23%)」の順でした。回答者の53%が「AIが業務運営に与えた最大の影響は従業員生産性の改善だった」と答えています。
業種別では通信業界が突出しており、99%が「AIによって従業員生産性が改善した」と回答、うち25%は「大幅または著しい改善があった」と評価しています。生産性の向上は単独の効果にとどまらず、業務効率化(42%)や新規事業機会の創出(34%)にも波及しているとされており、AI投資のリターンが多層的に広がる構造が見えてきます。
製造業の事例として、SiemensとNVIDIAが共同でPepsiCoの製造・物流施設に高精度な3Dデジタルツインを導入したケースが紹介されています。NVIDIAの報告によれば、初期展開において生産スループットが20%向上し、設備投資コストが10〜15%削減され、物理的な変更を加える前に潜在的な問題の90%を特定できるようになったとのことです。デジタルツインとは、実際の工場設備や物流フローをコンピューター上に精密に再現した仮想モデルのことで、試行錯誤をリスクなくシミュレーションできる点が強みです。
収益増・コスト削減——数字で見る投資対効果
AIへの投資が実際に成果を生んでいるかという点については、調査は肯定的な結果を示しています。全体の88%が「AIは年間収益の増加に何らかの貢献をした」と回答しており、そのうち30%が「10%超の増加があった」、33%が「5〜10%増加」、25%が「5%未満の増加」と答えました。C-suiteや副社長クラスの経営幹部では、40%超が「10%超の収益増があった」と回答しています。
コスト削減においても87%が「AIがコスト削減に貢献した」と回答し、25%が「10%超の削減を達成した」と述べています。特に小売・CPG(消費財)業界では37%が「10%超のコスト削減」を実現しており、他業界を大きく上回る結果です。大手小売のLowe’sは1,750店超のデジタルツインを構築し、2D商品画像を1モデルあたり1ドル未満のコストで高品質な3Dモデルへと変換する仕組みを整えたとされています。
エージェント型AIの台頭
2025年はAIエージェント(高度な目標に基づいて自律的に推論・計画・実行するAIシステム)の実験が本格化した年でした。NVIDIAの調査によれば、2025年時点で44%の企業がエージェントの導入または評価を進めていましたが、2026年初頭にはその多くが本格展開へと移行しつつあるとされています。業界別では通信が48%で最も高く、小売・CPGが47%で続きます。
ヘルスケア分野では、ICU(集中治療室)向けの医療アシスタントシステム「Mona by Clinomic」が注目されています。患者データをリアルタイムで統合・分析・可視化するこのシステムは、記録エラーを68%削減し、医療従事者の体感的な業務負荷を33%低減したとされています。エージェント型AIが人の監視を前提にしながら現場の精度と効率を底上げする具体例として参考になるかもしれません。
データ分析・予測(62%)と生成AI(61%)が主要なAIワークロードとして並立しており、ヘルスケアや通信業界では生成AIがデータ分析を上回る業種もあります。従来の数値分析に加え、テキスト・画像などの非構造化データを扱う生成AIの需要が急速に高まっている状況がうかがえます。
オープンソース戦略とAI予算の増加
特定の課題に対応する高精度なAIアプリケーションを構築・スケールするうえで、オープンソースモデルとソフトウェアが重要な役割を果たしています。全体の85%が「オープンソースは自社のAI戦略において中〜非常に重要」と回答しており、48%が「非常に〜極めて重要」と答えました。特に従業員100名未満の小規模企業では58%がオープンソースを高く重視しており、市販のパッケージ製品より自社開発を好む傾向が反映されていると考えられます。
AIへの投資姿勢は前向きで、86%が「2026年のAI予算は増加する」と回答しています。40%は「10%超の増加を見込む」と答えており、北米では48%、経営幹部層では45%が同様に10%超の増加を予定しています。予算の使途としては「AIワークフローの最適化(42%)」「新規ユースケースの開拓(31%)」「AIインフラの整備(31%)」が挙げられています。
最大の壁——データとAI専門人材
AIの普及は進んでいる一方、課題も明確になっています。最大の課題として48%が「データの確保・整備」を挙げました。特定業務に特化したAIを構築するには、自社データを活用したモデルのファインチューニング(追加学習)が不可欠ですが、その前提となるデータの品質・量の確保に苦労している企業が多い状況です。
次いで多かった課題が「AI専門家・データサイエンティストの不足(38%)」です。AIプロジェクトをパイロットから本番運用にスケールするための人材が市場全体で不足しており、AI人材育成の需要が高い背景の一つと言えます。また「AIのROIの可視化困難(30%)」も課題として挙げられており、生産性向上などの定性的な効果を定量的に示すことへの難しさが、投資判断を鈍らせる要因になっていると考えられます。
まとめ
NVIDIAの調査は、AIがもはや一部先進企業の取り組みではなく、幅広い業界で収益・コスト・生産性の三方向に効果をもたらしていることを示しています。一方でデータ整備やAI専門人材の不足という構造的な課題も浮き彫りになっており、企業のAI成熟度をいかに底上げするかが引き続き重要なテーマになりそうです。