はじめに
Harvard Business Reviewが2026年7月13日、米国と日本のAI導入における失敗パターンの違いを分析した論考を公開しました。本稿では、この記事をもとに、両国がAI導入のどの段階でつまずいているのか、そしてそこから見えるリーダーへの示唆について解説します。
参考記事
- タイトル: U.S. and Japanese Companies Struggle with Different Parts of AI Adoption—and Offer Different Lessons for Making It Work
- 著者: Natarajan Balasubramanian, Shigeru Asaba, Ram Bala, Amit Joshi
- 発行元: Harvard Business Review
- 発行日: 2026年7月13日
- URL: https://hbr.org/2026/07/u-s-and-japanese-companies-struggle-with-different-parts-of-ai-adoption-and-offer-different-lessons-for-making-it-work
関連記事
要点
- 米国企業はAI導入の速度は速いが、実際に成果を測定できている企業はごく一部にとどまっている
- 日本企業はAI導入自体が遅れているが、進んだ領域では着実な組織的定着が見られる
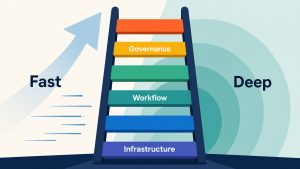
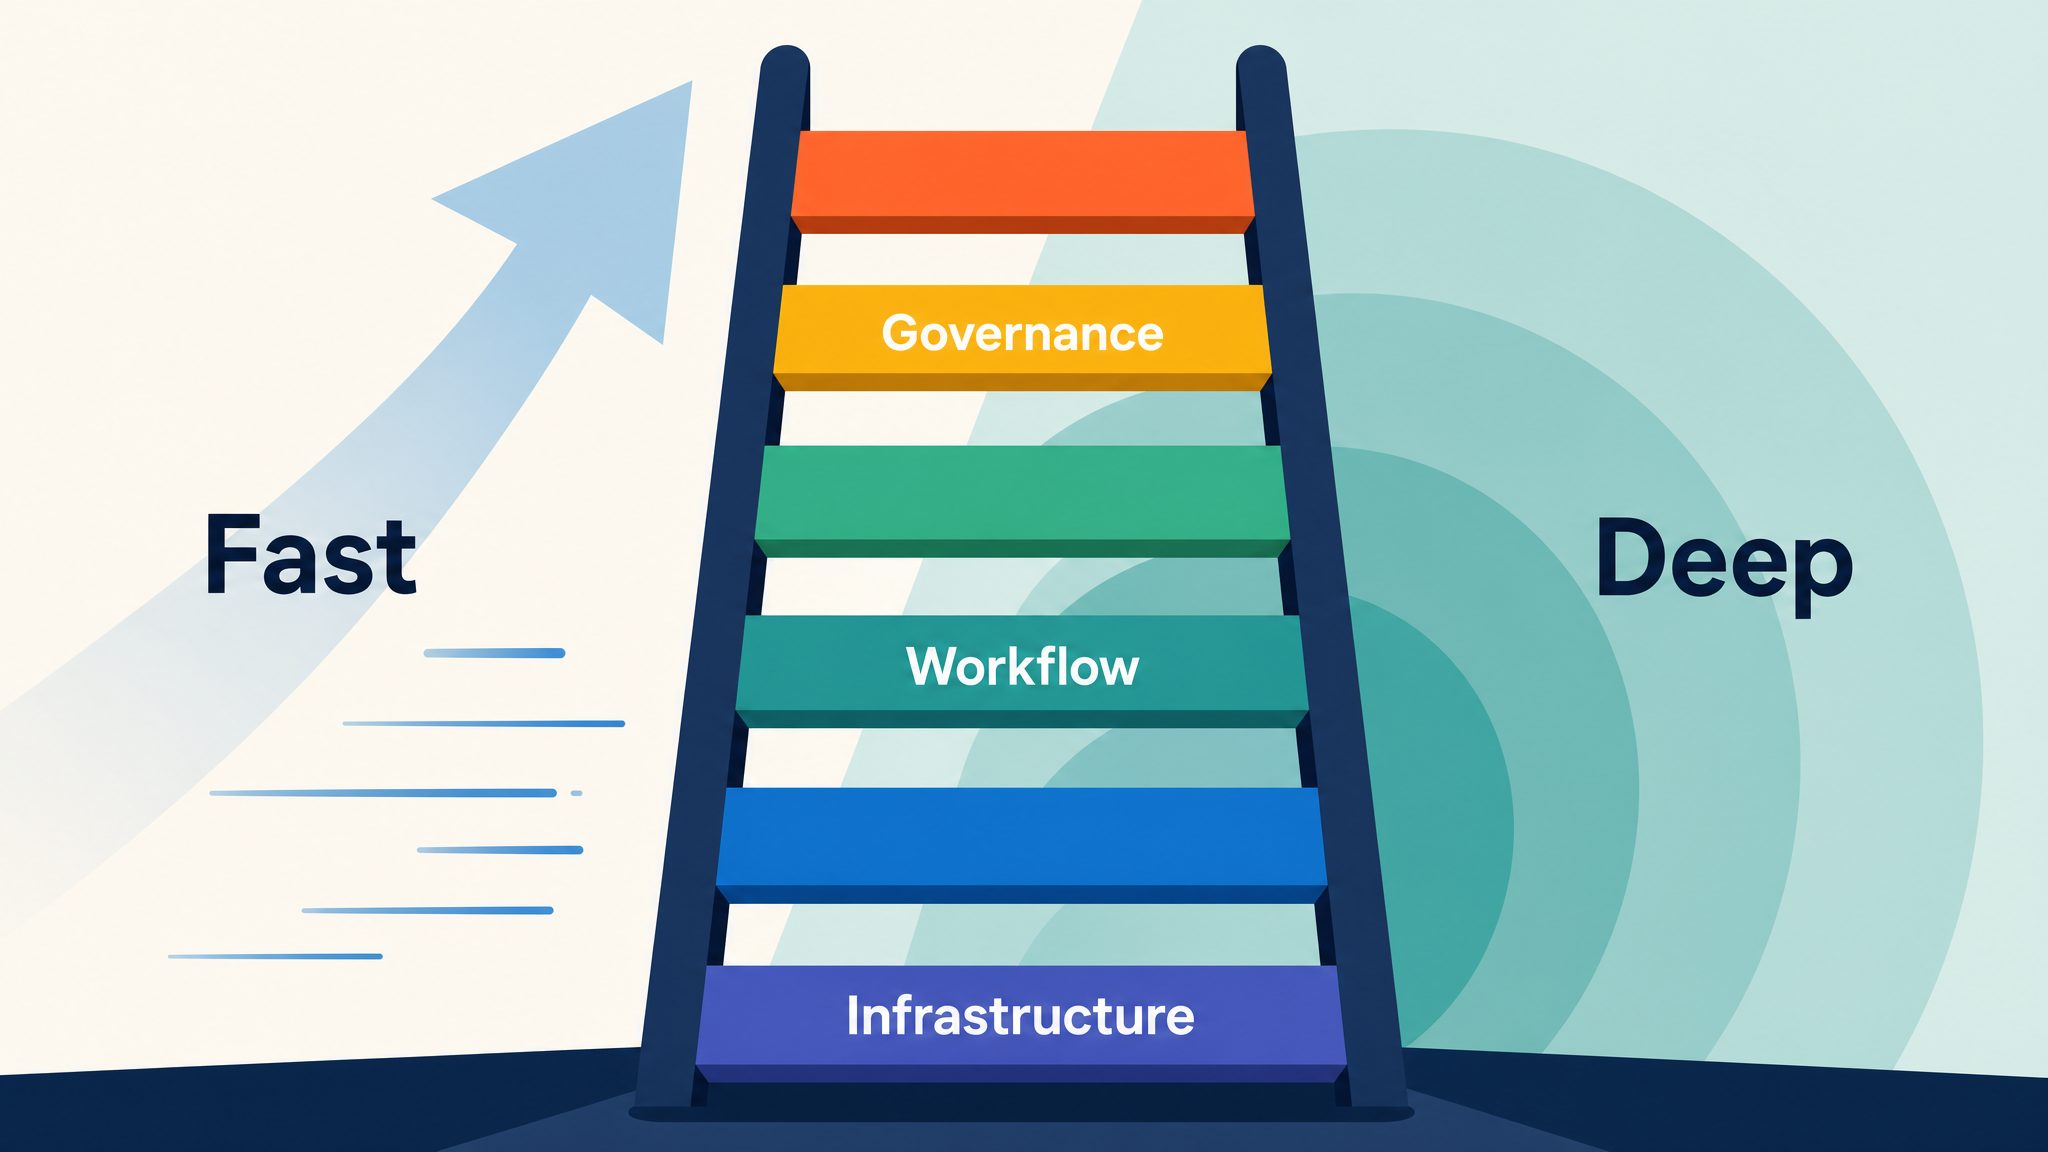
- 論考は、AI活用の深化を「インフラ」「タスク拡張」「業務再設計」「人材」「ガバナンス」「組織変革」の6層のはしごとして捉える枠組みを提示している
- 米国は下位の層で速く進む一方で上位の層(業務再設計・ガバナンス・組織変革)で立ち止まりやすく、日本は逆に上位の層に届くまでが遅い
- ロボティクスなど物理世界に関わる「フィジカルAI」の領域では、日本の合議的な組織文化がむしろ強みとして働いている
詳細解説
「広く浅い米国」と「狭く深い日本」
記事によれば、McKinseyの調査では米国企業の88%が少なくとも1つの業務でAIを利用している一方、矢野経済研究所の調査では日本企業の26%にとどまるとされています。Stanford AI Index 2025でも、2024年の民間AI投資額で米国が世界1位、日本は14位と報告されています。数字だけを見ると米国の圧勝に見えますが、記事はこの見方を「誤解を招く単純化」だと指摘しています。
米国企業は導入速度こそ速いものの、McKinseyのデータでは、EBIT(利益)への測定可能な効果を報告した企業は39%にとどまるとされています。一方でトヨタでは、2024年時点で工場の現場作業員自身が1万件のAIモデルを構築し、効率と生産性で具体的な成果を上げているとHBRは伝えています。
この差は、AI導入を電力やパソコンのような「汎用技術(GPT)」の一種として捉えると理解しやすくなります。汎用技術は導入するだけでなく、業務フローや管理手法を作り直す複合的な投資が必要であり、過去の技術革新でも「生産性は普及の前にいったん落ち込む」というパターンが繰り返されてきたと考えられます。米国製造業を対象にした最近の研究でも、AI導入において同様の傾向が確認されているようです。
6層のはしごという枠組み
論考は、AI活用が価値を生むまでの過程を6つの層のはしごとして整理しています。①インフラ、②タスク拡張、③業務再設計、④人材、⑤ガバナンス、⑥組織変革という順に、上に進むほど得られる価値は大きくなりますが、組織に要求される変化も大きくなるとされています。タスク拡張は個人の習慣を変えることを求め、業務再設計はチームが長年磨いてきたプロセスを手放すことを求め、組織変革は組織そのものの再定義を求めるという段階的な構造です。
この枠組みは、MIT Center for Information Systems Researchのデジタル変革モデルなど、既存のIT導入研究とも重なる部分が多いようです。単なるチェックリストではなく「はしご」として捉える視点は、どの層まで届いているかによって組織の課題が異なることを示す点で、実務上の診断ツールとしても使いやすいと考えられます。
米国の課題:速いのに浅い
Deloitteの調査では、AIに合わせて主要な業務プロセスを再設計した組織は30%にとどまり、自律的なAIエージェントを監督する成熟したガバナンス体制を持つ企業は5社に1社程度とされています。BCGが約1,500人の米国労働者を対象にした調査では、4つ以上のAIツールを同時に使う従業員ほど生産性の低下と疲労感の増加を報告したといい、記事はこれを「AI brain fry」と呼んでいます。さらにMETRの調査では、経験豊富な開発者がAIツールを使うとタスク完了までの時間が19%長くなった一方で、本人たちは作業が20%高速化したと感じていたと報告されています。
これらの数字は、ツールを導入すること自体と、その効果を組織として使いこなすことの間には大きな距離があることを示していると考えられます。ツールの数を絞り、業務フローの再設計とセットで進めることが重要な視点になりそうです。
日本の課題:深いのに遅い
2025年のIMD世界デジタル競争力ランキングでは、日本は「技術的枠組み」の分野で世界9位である一方、「ビジネスの俊敏性」では60位にとどまるとされています。記事は、日本企業の階層的な組織構造と長年の経営慣行が、米国型の積極的な実験を後押しする経営上のインセンティブ構造を欠いている一因だと分析しています。
終身雇用という労働慣行も論点の一つです。みずほフィナンシャルグループは、5,000件の事務職をAIに置き換える方針を発表した際、レイオフは行わず配置転換で対応すると明言したとHBRは伝えています。 これは現場の知見を失わない点で米国型の人員削減より良い組織的結果につながる可能性がある一方、既存の人材を前提に業務を再設計する必要があるため、プロセス再設計自体は政治的・組織的に複雑になりやすいと考えられます。
日本が先行する領域:フィジカルAI
興味深いのは、ロボットや工場設備、医療機器、物流インフラなど、現実世界を知覚・推論・行動する「フィジカルAI」の分野では、日本の企業文化がむしろ強みとして働いているという指摘です。記事は、ボトムアップの合意形成を重んじる「稟議」の文化が、業務ソフトウェアの導入では意思決定を遅らせる一方、フィジカルAIでは購入という大きな意思決定は経営レベルで行われつつも、仕様選定や導入方法といった詳細は現場の裁量に委ねられやすいと説明しています。継続的改善を意味する「カイゼン」の思想のもとで、技術を静的な経営指示ではなく現場から段階的に育てていくものとして扱ってきた40年以上のロボティクス統合の蓄積が、すでに人材層や業務再設計層での組織的な地盤を築いていると考えられます。
一例として、川崎重工のロボティクス技術とシスメックスの医療診断分野の知見を組み合わせ、手術支援ロボット「hinotori」を開発したMedicaroidの取り組みがHBRで紹介されています。 AIで成果を出す組織と出せない組織を分けるものについて過去記事でも整理していますので、組織的な条件に関心のある方はあわせてご覧いただければと思います。
リーダーへの処方箋
記事は、両国それぞれの失敗モードに応じた処方箋を提示しています。米国型の「速いが浅い」組織に対しては、大量の浅い実証実験ではなく少数の業務フローを端から端まで再設計すること、エージェント型AIが普及する前にガバナンスの仕組み(登録台帳・承認権限・監査ログ・停止手順)を整えること、1つの役割に使わせるAIツールの数に上限を設けること、汎用的な研修ではなく役割特化型の能力開発に切り替えることが挙げられています。日立が5万人規模の生成AI研修にコミットしている事例が、役割特化型研修の一つのモデルとして紹介されています。
一方、日本型の「深いが遅い」組織に対しては、稟議のような全会一致型の意思決定に加えて、一定の支出規模・社内向け用途に限定したAI施策を数週間で承認できる速い意思決定レーンを設けること、3年単位のインフラ投資計画にコミットすること、フィジカルAIを経営レベルの戦略優先事項として扱うこと、AI活用の基礎力を組織全体で底上げすることが提案されています。三菱UFJフィナンシャル・グループの事例では、利用目標を設定しない全社導入は利用率がおよそ50%で頭打ちになりやすい一方、チーム単位で成果を追跡・公開することで利用率を高められる可能性が示唆されているようです。
まとめ
米国は速いが浅く、日本は深いが遅い——HBRの論考は、この非対称な失敗のパターンを6層のはしごとして整理しています。 AI導入企業の最新動向も過去記事で整理していますので、自社の立ち位置を点検する参考になればと思います。