はじめに
IBMは2026年7月10日、銀行の顧客確認(KYC)・マネーロンダリング対策(AML)業務にエージェントAIを活用する取り組みを解説する記事を公開しました。本稿では、この内容をもとに、KYC業務が抱える構造的な課題と、エージェントAIによる変化の可能性について解説します。
参考記事
- タイトル: Agentic AI Is rewriting KYC and AML in banking
- 著者: Pankaj Savkar、Chandra Karpenahally、Hasan Zubair
- 発行元: IBM Think
- 発行日: 2026年7月10日
- URL: https://www.ibm.com/think/insights/agentic-ai-is-rewriting-kyc-aml-banking
関連記事
要点
- KYCは伝統的にリスク区分に応じた定期審査で運用されてきたが、規制や顧客像の変化の速さに見直し頻度が追いつかず、重複作業やコスト増を招いている
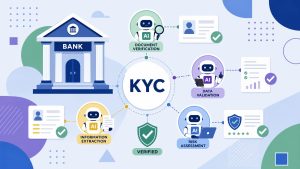
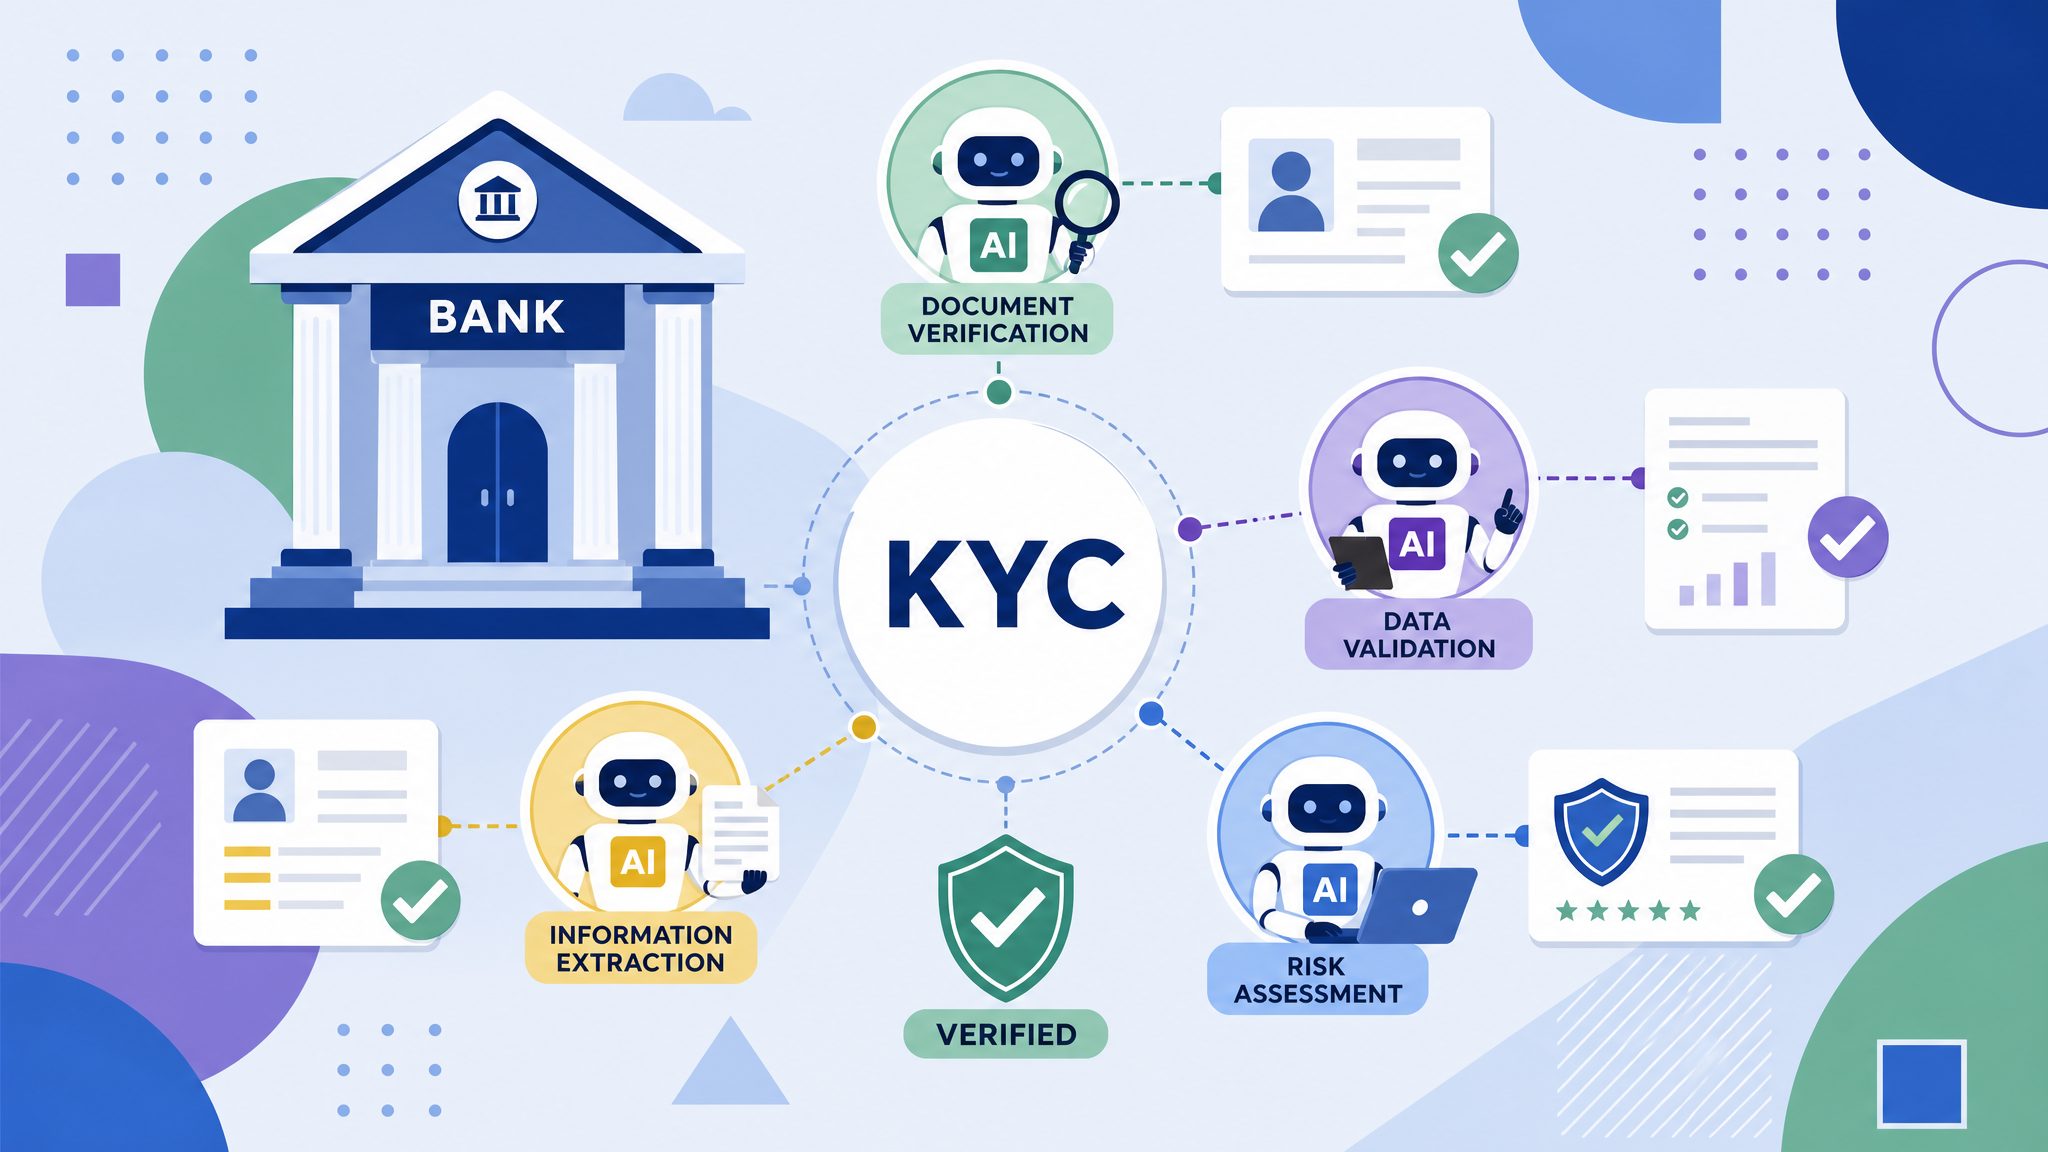
- エージェントAIは複数のAIエージェントが文書検証・スクリーニング・リスク評価などを並行して処理し、KYCを断片的な作業の連続から一体的なワークフローへと再構築する
- IBMの試算では、従来1件あたり平均6時間かかっていた処理時間が、エージェントAI導入によって約3時間、約50%短縮される
- 効率化が進んでも人間の関与がなくなるわけではなく、例外対応や最終意思決定など付加価値の高い業務に人の役割がシフトする
- IBM Institute for Business Valueの調査では、銀行幹部の45%がAIによるKYC・AML変革を見込む一方、43%は依然として最も刷新が難しい領域だと回答している
詳細解説
KYC業務が抱える構造的な課題
KYC(Know Your Customer、顧客確認)は、金融犯罪対策の中でも特に複雑で人手を要する領域とされています。IBMによれば、従来のKYC審査は高リスク顧客であれば年次、低リスク顧客であれば数年おきといったように、リスク区分ごとに定められた間隔で実施されてきました。しかし規制環境や顧客の状況変化のスピードに対し、この定期審査モデルはすでに追いつきにくくなっているとされています。
さらにKYCは単一の作業ではなく、データ検証・スクリーニング(制裁リストなどとの照合)・顧客への問い合わせ・リスク評価・意思決定という複数段階から成るライフサイクルです。各段階を担うシステムや部門が異なるため、断片化や遅延、評価結果のばらつきが生じやすい構造だと説明されています。
エージェントAIによるKYC変革のアプローチ
こうした課題に対し、IBMはエージェントAIを「既存の非効率に自動化を上乗せする」のではなく、KYCライフサイクルの各段階に知能そのものを組み込むアプローチだと位置づけています。具体的には、以下の3つの特徴が挙げられています。
- マルチエージェント・オーケストレーション: 複数の独立したAIエージェントが文書検証・問い合わせ・リスク評価・取引モニタリングを並行して処理し、従来型ワークフローのボトルネックを解消する
- 文脈理解: 生成AIによる推論により、複雑な規制や曖昧なデータを速度を落とさず解釈する
- 継続的学習: フィードバックループにより判断精度が改善し続け、規制変化にも追随する
エージェントAIとは、あらかじめ決められた手順をなぞるだけでなく、状況に応じて次に取るべき行動を自律的に判断しながら複数のタスクを遂行するAIの仕組みを指します。単純な自動化ツールとの違いは、複数のエージェントが連携しながら状況に応じて判断を調整できる点にあると考えられます。
処理時間半減のインパクト
IBMによれば、従来のKYC審査は1件あたり平均で約6時間を要し、その内訳はリスク評価が2時間、文書検証・スクリーニング・顧客対応がそれぞれ1時間、事前審査(ポートフォリオ管理)と契約終了・オフボーディングがそれぞれ0.5時間程度とされています。
エージェントAIによる自動化とオーケストレーションを導入した場合、全体の処理時間は約3時間まで短縮され、各段階でも軒並み40〜60%の効率化が見込まれるとIBMは説明しています。特に契約終了・オフボーディングの段階では約60%の短縮が見込まれており、複数部門をまたぐ調整が多い工程ほど改善余地が大きいことがうかがえます。
この水準の効率化は、コンプライアンス部門の人員を増やさずに審査件数の増加や規制強化に対応する余地を広げるものと考えられます。ただし、あくまでIBMが実施した概念実証(POC)や実際の顧客導入事例に基づく数値であり、すべての金融機関で同水準の改善が再現されるとは限らない点には留意が必要だと思います。
人間主導の判断を維持する設計
効率化が進む一方で、IBMは「ヒューマン・イン・ザ・ループ」の枠組みを維持することの重要性を強調しています。人間の役割は定型的な確認作業から、例外処理・検証結果の監督・必要に応じた顧客対応・最終的な意思決定といった、より高付加価値な業務へとシフトするとされています。ガバナンスと説明責任を保ちながら自動化を進めるという発想は、Anthropicが金融業界向けに公開したKYC審査を含むエージェントテンプレートにも共通する考え方だと言えます。
銀行業務全体への波及効果
IBM Institute for Business Valueの調査では、銀行幹部の45%がAIによってKYC・AMLプロセスが大きく変わると考える一方、43%は依然としてこの領域を最も刷新が難しいと回答しています。この数字は、変革への期待と実行のハードルが同時に存在している状況を示していると考えられます。
IBMは具体的な効果として、審査サイクルを週単位から時間単位に圧縮する顧客デューデリジェンスの高速化、監査証跡と説明可能なAIモデルによる透明性の向上、市場変動や規制変更時にも自動で調整が働く運用の頑健性の3点を挙げています。金融以外の業界でもエージェントAIの業務適用は広がりつつあり、こうした流れは一つの業界にとどまらないものと考えられます。
まとめ
KYC・AML業務は、エージェントAIの導入により処理時間や人的負担の面で大きな変化が見込まれる一方、最終判断は人間が担う設計が前提とされています。エージェントAI時代のガバナンス設計については、IBMがThink 2026で提言したアイデンティティ管理の刷新もあわせてご覧いただければと思います。